


সরকারি সিকিউরিটিতে বিনিয়োগ বাড়ছে: মাহবুবুর রহমান
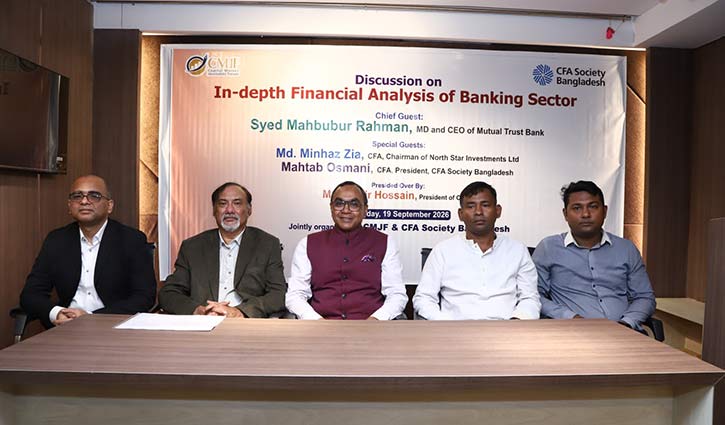


ব্যাংকের মূল ব্যবসা ঋণ দেওয়া ও আমানত সংগ্রহ করা হলেও অনেক ব্যাংকের ঋণ ও অগ্রীম কমেছে কিন্তু সরকারি সিকিউরিটিতে বিনিয়োগ বেড়েছে। এতে স্বল্পমেয়াদে মুনাফা বাড়লেও ব্যাংকের দীর্ঘমেয়াদি ব্যবসার স্থায়িত্ব ক্ষতিগ্রস্ত হতে পারে বলে মন্তব্য করেছেন মিউচুয়াল ট্রাস্ট ব্যাংক (এমটিবি) পিএলসির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান।
শনিবার (১৯ সেপ্টেম্বর) ‘ইন ডেপথ ফাইন্যান্সিয়াল অ্যানালাইসিস অব ব্যাংকিং সেক্টর’ শীর্ষক আলোচনায় প্রধান অতিথির বক্তব্যে তিনি একথা বলেন। রাজধানীর পুরানাপল্টন আলরাজী কমপ্লেক্সে ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) এই আলোচনা সভার আয়োজন করে।
সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংকের কোর ব্যবসা টাকা দেওয়া এবং টাকা নেওয়া। তাই নিট ইন্টারেস্ট ইনকাম কমে যাওয়া ব্যাংক ও পুরো ব্যাংকিং শিল্পের জন্য অশুভ সংকেত। সরকারি সিকিউরিটিতে বিনিয়োগ থেকে আয় কমে গেলে ব্যাংকগুলোকে মূল ব্যবসা থেকে আয় বাড়াতে হবে। এ ক্ষেত্রে কম খরচে আমানত সংগ্রহ বা কাসা (কস্ট অব ফান্ড) বাড়ানোর ওপর গুরুত্ব দিতে হবে।
তিনি বলেন, ব্যাংকগুলোর ঋণ দেওয়ার সক্ষমতা কমেছে, মূলধন পর্যাপ্ততা দুর্বল এবং তারল্য পরিস্থিতিও সব ব্যাংকের জন্য সমান নয়। একই সঙ্গে খেলাপি ঋণ ৩২ শতাংশ ছাড়িয়ে যাওয়ার পাশাপাশি ভবিষ্যতে তা আরও বাড়তে পারে।
সৈয়দ মাহবুবুর রহমান বলেন, বর্তমানে অনেক ব্যাংকেরই ঋণ দেওয়ার সক্ষমতা নেই। ৫টি একীভূতকরণের পর ৫৭টি ব্যাংক কার্যক্রম চালাচ্ছে উল্লেখ করে তিনি বলেন, কতগুলো ব্যাংক এখন পূর্ণাঙ্গ ব্যাংক হিসেবে কার্যক্রম চালাতে পারছে, সেটিও প্রশ্নের বিষয়। মূলধন পর্যাপ্ততার অবস্থাও দুর্বল এবং অনেক ব্যাংকের ঋণ দেওয়ার সক্ষমতা নেই। ব্যাংকিং খাতের বর্তমান পরিস্থিতিকে ‘প্রিক্যারিয়াস সিচুয়েশন’ উল্লেখ করে তিনি বলেন, এটা মোটেই ভালো অবস্থার মধ্যে নেই।
তিনি বলেন, ২০০৮ সালে দেশের খেলাপি ঋণ ছিল প্রায় ২৮ হাজার কোটি টাকা। এখন তা ৬ লাখ কোটি টাকা ছাড়িয়ে গেছে। ভবিষ্যতে এটি আরও বাড়তে পারে। নীতিগত সহায়তার মাধ্যমে যেসব ঋণ পুনঃতফসিল করা হয়েছিল, সেগুলোর একটি অংশ ভবিষ্যতে আবার খেলাপি হতে পারে বলেও সতর্ক করেন তিনি।
ব্যাংকিং খাতের বর্তমান সমস্যাকে শুধু কয়েকটি দুর্বল ব্যাংকের সমস্যা হিসেবে না দেখে ‘সিস্টেমিক ইস্যু’ হিসেবে দেখার আহ্বান জানান সৈয়দ মাহবুবুর রহমান। তিনি বলেন, একটি ব্যাংকে সমস্যা হলে তার প্রভাব অন্য ব্যাংকেও পড়তে পারে। তাই ভালো ও দুর্বল ব্যাংককে আলাদাভাবে বিবেচনা করার প্রয়োজন থাকলেও পুরো ব্যাংকিং ব্যবস্থার ওপর এর প্রভাব রয়েছে। ব্যাংকের সম্পদের গুণগত মান, তারল্য ও মূলধনের প্রকৃত অবস্থা যথাযথভাবে মূল্যায়ন করা জরুরি।
দুর্বল ব্যাংককে শুধু মূলধন দিয়ে পুনরুদ্ধার করা সম্ভব নয় বলেও মন্তব্য করেন সৈয়দ মাহবুবুর রহমান বলেন, কোনো ব্যাংকের ঋণের পরিমাণ ৬০ হাজার কোটি টাকা এবং এর ৩০ শতাংশ খেলাপি হলে ১৮ হাজার কোটি টাকা কার্যত আটকে যায়। এই অর্থ ফেরত না এলে ব্যাংকের আমানতকারীদের দায় পরিশোধেও সমস্যা তৈরি হয়। তিনি বলেন, আজকে ৫০ হাজার কোটি টাকা দিলাম, কালকে ব্যাংক ঠিক হয়ে যাবে এমন কোনো বিষয় নেই।
পাঁচটি ব্যাংকের একীভূতকরণ প্রক্রিয়া নিয়েও কথা বলেন সৈয়দ মাহবুবুর রহমান। একীভূতকরণের অন্যতম উদ্দেশ্য হওয়া উচিত পরিচালন ব্যয় ও অদক্ষতা কমানো। কিন্তু একীভূত হওয়ার পরও যদি পাশাপাশি শাখা, জনবল ও পরিচালন কাঠামো বহাল থাকে, তাহলে কাঙ্ক্ষিত সুফল পাওয়া কঠিন। ব্যাংকিং খাতের কাঠামোগত পরিবর্তনের ফলে ভবিষ্যতে ব্যাংকের সংখ্যা উল্লেখযোগ্যভাবে কমে আসতে পারে বলেও মন্তব্য করেন তিনি।
